Das Wichtigste in Kürze
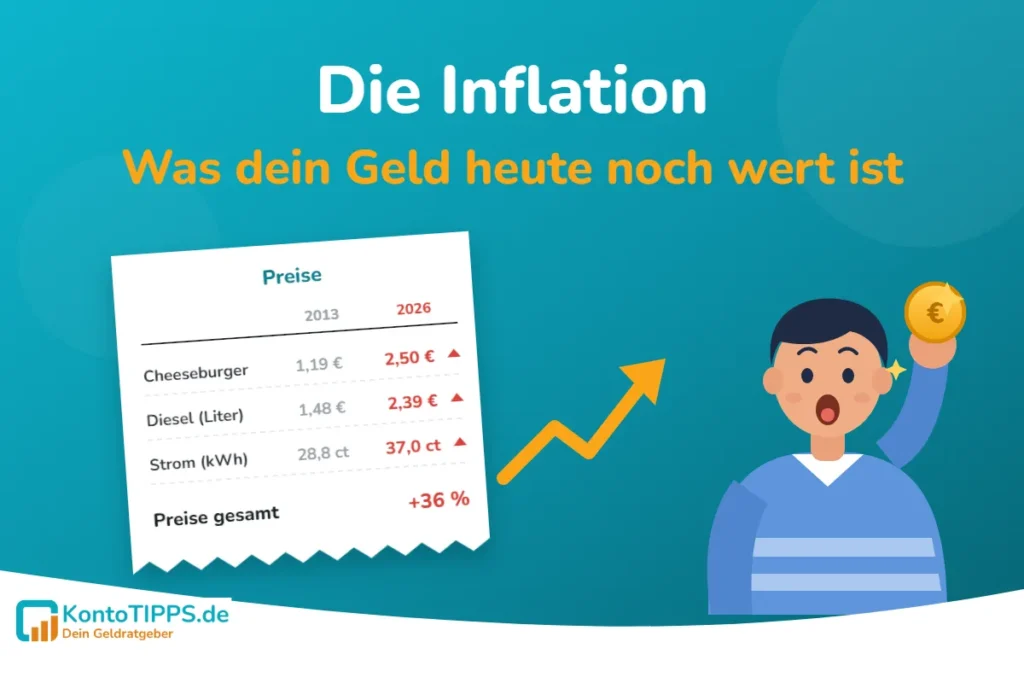
- Von 2013 bis September 2026 sind die Verbraucherpreise in Deutschland um 36 % gestiegen. 10.000 € von damals haben heute nur noch eine Kaufkraft von rund 7.350 €.
- Meine Beispiele von damals: Der Cheeseburger kostet heute mehr als doppelt so viel, Diesel war im September 2026 so teuer wie nie, Strom ist 28 % teurer.
- Im September 2026 lag die Inflationsrate bei 3,3 %. Wer sein Geld für 2 % Zinsen anlegt, verliert real Kaufkraft.
- Mit dem Kaufkraft-Rechner siehst du, was dein Geld aus einem beliebigen Jahr seit 2013 heute noch wert ist.
Im Mai 2014 habe ich hier aufgeschrieben, wie die Inflation meinen Alltag teurer macht: beim Cheeseburger, beim Friseur, beim Strom und beim Tanken. Die Zahlen stammten von meinen eigenen Rechnungen. Jetzt, gut zwölf Jahre später, ist es Zeit für ein ehrliches Update. Was kosten die Dinge heute, und was bedeutet das für dein Geld auf dem Konto?
Ringos Zahlen von 2013
Zum Jahreswechsel 2012/2013 stieg bei McDonald’s der Cheeseburger von 1,00 € auf 1,19 €. Mein Maschinenschnitt beim Friseur kostete plötzlich 3,50 € statt 3,00 €. Mein Bürostrom war von 22,98 Cent je Kilowattstunde im Jahr 2010 auf 28,79 Cent im Jahr 2013 gestiegen, und Diesel kostete im Jahresschnitt 2012 laut ADAC 1,48 € statt 1,08 € im Jahr 2009. Auf mein Tagesgeld gab es damals 2 % Zinsen.
Was Inflation bedeutet
Inflation heißt: Die Preise steigen, und für denselben Euro bekommst du weniger. Gemessen wird das vom Statistischen Bundesamt mit dem Verbraucherpreisindex. Er bildet die Preise eines typischen Warenkorbs ab, von Lebensmitteln über Miete und Energie bis zum Friseurbesuch. Die Europäische Zentralbank strebt eine Inflationsrate von 2 % an. Wie die Jahre seit meinem ersten Beitrag verlaufen sind, zeigt die Grafik:
Inflationsrate in Deutschland seit 2013
Veränderung der Verbraucherpreise gegenüber dem Vorjahr in Prozent
Quelle: Statistisches Bundesamt (Destatis), Verbraucherpreisindex. Sep 26: Veränderung gegenüber September 2025.
Bis 2020 lag die Inflation fast immer unter 2 %, viele haben sie kaum bemerkt. Dann kamen 2022 und 2023 mit 6,9 % und 5,9 %, die höchsten Raten seit Jahrzehnten. Im September 2026 lag sie wieder bei 3,3 %, im selben Monat erreichten die Spritpreise Rekordwerte.
Meine Beispiele von damals, und was sie heute kosten
Meine Beispiele von damals: so viel teurer ist es heute
Preisanstieg von 2012/2013 bis 2026
Quellen: eigene Werte 2012/2013, McDonald’s-Preis laut Preisportalen (je nach Restaurant unterschiedlich), ADAC, BDEW, Destatis
Cheeseburger: mehr als doppelt so teuer
2013 habe ich mich über 19 Cent Aufschlag geärgert. Heute kostet ein Cheeseburger laut Preisportalen rund 2,50 €, je nach Restaurant zwischen etwa 1,79 € und 3,50 €. Gegenüber meinen 1,19 € von 2013 ist das ein Plus von rund 110 %, also das Dreifache der allgemeinen Inflation. Lebensmittel und Gastronomie haben sich in den vergangenen Jahren deutlich stärker verteuert als der Durchschnitt.
Friseur: der Maschinenschnitt
Mein Maschinenschnitt kostete 2013 noch 3,50 €. Wäre der Preis nur mit der allgemeinen Inflation gestiegen, läge er heute bei rund 4,76 €. Tatsächlich sind Friseurpreise in den vergangenen Jahren spürbar stärker gestiegen, auch weil der Mindestlohn mehrfach angehoben wurde.
Strom: 28 % teurer als 2013, aber weniger als zur Spitze
Strompreis je Kilowattstunde
Mein Bürotarif 2010 bis 2013 und der Durchschnitt für Haushalte (3.500 kWh im Jahr)
Quellen: eigene Stromrechnungen, BDEW-Strompreisanalyse
Mein Bürostrom war 2013 mit 28,79 Cent fast genau so teuer wie der Durchschnitt aller Haushalte mit 28,84 Cent. Heute zahlen Haushalte laut BDEW im Schnitt 37,0 Cent je Kilowattstunde. Nach den Rekordpreisen der Energiekrise ist Strom zuletzt wieder etwas günstiger geworden. Ein Tarifvergleich lohnt sich trotzdem fast immer.
Diesel: September 2026 war der teuerste Tankmonat aller Zeiten
Dieselpreis je Liter
Jahresdurchschnitt laut ADAC, September 2026 als Monatsdurchschnitt
Quelle: ADAC. 2009 bis 2012 aus dem Originalbeitrag, 2025 gerundet. Die Jahre 2013 bis 2021 sind nicht dargestellt.
2012 nannte ich 1,48 € je Liter Diesel das teuerste Spritjahr aller Zeiten. Im September 2026 kostete Diesel laut ADAC im Monatsschnitt 2,386 €, ein neuer Rekord und 61 % mehr als 2012. Anfang Oktober lag der Preis mit rund 2,23 € schon wieder etwas niedriger.
Was die Inflation mit deinem Geld macht
Der Preisanstieg von 36 % seit 2013 bedeutet umgekehrt: 10.000 €, die seit Januar 2013 unverzinst auf dem Girokonto oder unter dem Kopfkissen liegen, haben heute nur noch eine Kaufkraft von rund 7.354 €. Ein Viertel ist einfach verschwunden, ohne dass sich der Kontostand verändert hat.
Mit dem Kaufkraft-Rechner kannst du das für deinen eigenen Betrag ausrechnen:
Kaufkraft-Rechner
Preise insgesamt seit : . Grundlage: Verbraucherpreisindex von Destatis, Jahresdurchschnitte bis 2025, „heute“ entspricht September 2026. Die persönliche Inflation hängt davon ab, was du kaufst.
Realzins im Blick behalten: Entscheidend ist nicht der Zins auf dem Konto, sondern was nach der Inflation übrig bleibt. Bei 2 % Tagesgeldzinsen und 3,3 % Inflation verlierst du real 1,3 % Kaufkraft pro Jahr, vor Steuern.
Was hilft gegen Inflation?
Ganz vermeiden lässt sich die Inflation nicht. Aber du kannst verhindern, dass sie dein Erspartes auffrisst. Der Vergleich zeigt, wie unterschiedlich sich 10.000 € seit Januar 2013 entwickelt haben:
Was aus 10.000 € vom Januar 2013 wurde
Wert im Oktober 2026 und Kaufkraft nach Abzug der Inflation
Gold: 1.230 € je Unze im Januar 2013, 3.722 € am 15.10.2026. ETF: iShares Core MSCI World, 24,04 € am 11.01.2013, 130,79 € am 15.10.2026. Ohne Kosten und Steuern. Vergangene Entwicklungen sind keine Garantie für die Zukunft.
- Notgroschen aufs Tagesgeld: Für Geld, das du jederzeit brauchst, ist ein Tagesgeldkonto richtig. Achte auf einen Zins, der möglichst nah an der Inflationsrate liegt, und wechsle, wenn Lockzinsen auslaufen.
- Langfristiges Geld investieren: Aktien und breit gestreute ETFs haben die Inflation über lange Zeiträume deutlich geschlagen, schwanken aber stark. Geld, das du in den nächsten Jahren brauchst, gehört nicht an die Börse.
- Gold als Beimischung: Gold zahlt keine Zinsen, hat aber in Krisen oft seinen Wert gehalten. Als kleiner Teil des Vermögens kann es absichern.
- Gehalt verhandeln: Wenn dein Gehalt nicht mindestens mit der Inflation steigt, verdienst du real jedes Jahr weniger.
- Fixkosten prüfen: Strom, Versicherungen und Verträge regelmäßig vergleichen. Wo du gerade stehst, zeigt dir unser Haushaltsbuch mit Budget-Check.
Wie sich ein selbst angelegtes Depot über 13 Jahre gegen einen Bankfonds und einen ETF geschlagen hat, zeigt mein Fallbeispiel. Ein günstiges Depot findest du im Depotvergleich.
Häufige Fragen
Warum fühlt sich die Inflation höher an als die offizielle Rate?
Die offizielle Rate ist ein Durchschnitt über alle Ausgaben. Dinge, die wir oft kaufen, wie Lebensmittel, Sprit oder der Kaffee unterwegs, sind zuletzt stärker gestiegen als der Durchschnitt. Diese Preise nehmen wir besonders deutlich wahr.
Ist Inflation immer schlecht?
Eine moderate Inflation von etwa 2 % gilt als gesund für die Wirtschaft. Problematisch wird es, wenn die Preise deutlich schneller steigen als Löhne und Zinsen, wie in den Jahren 2022 und 2023.
Profitieren Schuldner von Inflation?
Ja, zum Teil. Wer einen Kredit mit festem Zins hat, zahlt ihn später mit Geld zurück, das weniger wert ist. Dafür sind neue Kredite in Zeiten hoher Inflation meist teurer.
Mein Fazit nach 13 Jahren
2014 habe ich über das Geld auf dem Konto geschrieben: „Es wird Tag für Tag weniger!“ Die Zahlen von heute bestätigen das deutlicher, als ich damals gedacht hätte: Mehr als ein Viertel Kaufkraft ist seit 2013 verloren gegangen, bei Burger und Diesel deutlich mehr. Die gute Nachricht: Wer seinen Notgroschen ordentlich verzinst und langfristiges Geld breit gestreut anlegt, kann der Inflation davonlaufen.
Ursprünglich veröffentlicht im Mai 2014, aktualisiert am 16.10.2026. Quellen: Statistisches Bundesamt (Verbraucherpreisindex), BDEW-Strompreisanalyse, ADAC, McDonald’s-Preise laut Preisportalen. Keine Anlageberatung.