Das Wichtigste in Kürze
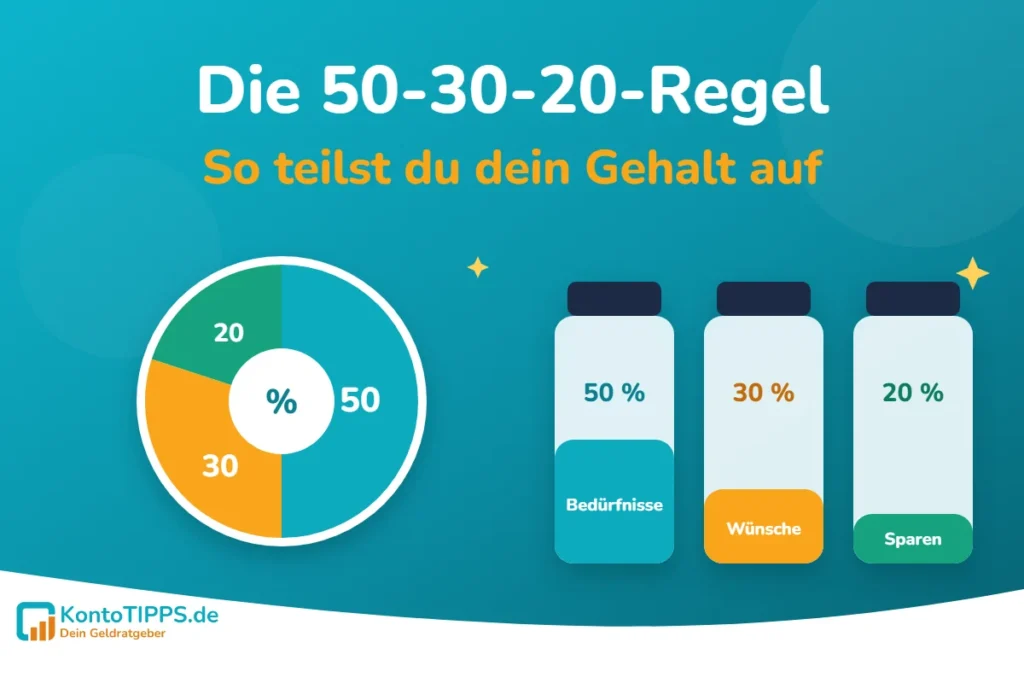
- Die 50-30-20-Regel teilt dein Nettoeinkommen in drei Töpfe: 50 % für Bedürfnisse, 30 % für Wünsche und 20 % zum Sparen oder Schulden tilgen.
- Bei 2.400 € netto sind das 1.200 €, 720 € und 480 €. Allein der Spartopf bringt so 5.760 € im Jahr.
- In Deutschland gehen im Schnitt 36 % der Ausgaben fürs Wohnen drauf. Bei hoher Miete passt eine Variante wie 60-30-10 oft besser.
- Am besten funktioniert die Regel mit getrennten Konten und Daueraufträgen direkt nach dem Gehaltseingang.
Am Ende des Geldes ist noch so viel Monat übrig? Dann fehlt meist kein Geld, sondern ein Plan. Die 50-30-20-Regel ist einer der einfachsten Wege dahin: Du musst nicht jeden Cent aufschreiben, sondern nur drei Töpfe im Blick behalten. Hier erfährst du, wie die Regel funktioniert, was in welchen Topf gehört, ob sie mit deutschen Mieten überhaupt aufgeht und wie du sie in einer Stunde einrichtest.
Was ist die 50-30-20-Regel?
Die Regel stammt aus dem Buch „All Your Worth“, das die US-Juristin Elizabeth Warren und ihre Tochter Amelia Warren Tyagi 2005 veröffentlicht haben. Ihre Idee: Statt jede Ausgabe einzeln zu planen, teilst du dein Einkommen nach festen Anteilen auf. Solange jeder Topf im Rahmen bleibt, darfst du innerhalb des Topfes ausgeben, wie du willst.
Ausgangspunkt ist immer dein Nettoeinkommen, also das, was nach Steuern und Sozialabgaben auf dem Konto ankommt. Dazu zählen auch Kindergeld und andere regelmäßige Einnahmen.
So teilt die Regel 2.400 € netto auf
netto
- Bedürfnisse (50 %)1.200 €
- Wünsche (30 %)720 €
- Sparen und Schulden tilgen (20 %)480 €
Allein der Spartopf bringt so 5.760 € im Jahr, nach zehn Jahren ohne Zinsen 57.600 €.
Die drei Töpfe im Detail
Quiz: Bedürfnis oder Wunsch?
Tipp erst selbst, dann aufklappen
Miete und Nebenkosten
Bedürfnis. Ohne Wohnung geht es nicht. Bei sehr teurer Lage ist ein Teil davon aber eigentlich Wunsch.
Fitnessstudio
Wunsch. Sport ist wichtig, das Studio ist es nicht. Laufen und Heimtraining kosten nichts.
Handyvertrag
Bedürfnis, aber nur der günstige Teil. Ein Tarif für 10 € ist Bedürfnis. Das neue Smartphone für 50 € im Monat ist Wunsch.
Mindestrate für den Autokredit
Bedürfnis. Die vereinbarte Rate musst du zahlen. Was du zusätzlich tilgst, gehört in den Spartopf.
Streaming-Abos
Wunsch. Netflix, Spotify und Co. sind angenehm, aber verzichtbar.
Lebensmittel
Bedürfnis, Restaurant und Lieferdienst sind Wunsch. Der Wocheneinkauf zählt zu den Bedürfnissen, Essen gehen und Bestellen zu den Wünschen.
Rate für den ETF-Sparplan
weder noch: Spartopf. Alles, was Vermögen aufbaut, gehört in die 20 %.
50 % für Bedürfnisse
Hierher gehört alles, was du zum Leben brauchst und nicht kurzfristig streichen kannst: Wohnen mit Nebenkosten und Strom, Lebensmittel, die wichtigen Versicherungen, der Weg zur Arbeit und die Mindestraten laufender Kredite. Die Grenze zu den Wünschen ist nicht immer scharf. Lebensmittel sind ein Bedürfnis, der Wocheneinkauf im Feinkostladen eher ein Wunsch. Entscheidend ist, dass du ehrlich zu dir bist.
30 % für Wünsche
Das ist dein Geld für ein gutes Leben: Essen gehen, Urlaub, Hobbys, Streaming, neue Kleidung und Technik. Dieser Topf ist kein Luxus, sondern wichtig, damit du die Regel durchhältst. Wer sich gar nichts gönnt, gibt meist irgendwann auf. Gleichzeitig ist er der Topf, an dem du am schnellsten drehen kannst, wenn es eng wird.
20 % zum Sparen und Schulden tilgen
Dieser Topf baut deine Zukunft. Die Reihenfolge: Zuerst ein Notgroschen von drei Monatsausgaben auf dem Tagesgeldkonto. Hast du teure Schulden wie einen Dispo, tilgst du die als Nächstes über die Mindestrate hinaus. Danach fließt das Geld in die Altersvorsorge, zum Beispiel einen ETF-Sparplan im Depot, und in Rücklagen für große Anschaffungen.
Rechner: So sieht deine Aufteilung aus
Trag dein Nettoeinkommen ein und schätz, was du im Monat für Bedürfnisse und Wünsche ausgibst. Der Rechner zeigt dir, wie weit du von der Regel entfernt bist. Oben kannst du auch eine der Varianten wählen:
50-30-20-Rechner: Wie teilst du dein Geld auf?
Sparen ist hier, was nach Bedürfnissen und Wünschen übrig bleibt. Jährliche Zahlungen wie die Kfz-Versicherung teilst du durch zwölf. Deine Eingaben bleiben in deinem Browser.
Wenn du deine Ausgaben nicht kennst, hilft ein paar Wochen lang ein Haushaltsbuch. Dort findest du auch einen Budget-Check, der deine Ausgaben mit dem Durchschnitt deiner Haushaltsgröße vergleicht.
Passt die Regel zu deutschen Verhältnissen?
Die Regel wurde für die USA entwickelt. In Deutschland ist vor allem der Topf für Bedürfnisse oft knapp, weil Wohnen teuer ist:
Passt die Regel zu Deutschland?
Was Haushalte tatsächlich ausgeben und sparen
Quellen: Statistisches Bundesamt, Laufende Wirtschaftsrechnungen 2024 (3.257 € Konsumausgaben je Haushalt und Monat, davon 1.181 € für Wohnen und Energie) und Sparquote im 1. Halbjahr 2025.
Im Schnitt geben Haushalte in Deutschland 36 % ihrer Konsumausgaben für Wohnen und Energie aus. Rechnet man Lebensmittel, Versicherungen und Mobilität dazu, landen viele schnell über 50 %. Bei Haushalten mit weniger als 1.300 € netto gehen schon für Wohnen und Lebensmittel 64 % drauf. Und die Sparquote liegt mit 10,3 % nur halb so hoch wie die 20 % der Regel.
Das heißt nicht, dass die Regel nicht funktioniert. Sie ist ein Ziel, kein Gesetz. Wichtiger als die genauen Prozente ist, dass du überhaupt einen festen Spartopf hast. Wer gerade nur 5 % schafft, fängt mit 5 % an und erhöht bei jeder Gehaltserhöhung.
Die Varianten im Überblick
Vier Varianten der Regel
Bedürfnisse, Wünsche, Sparen in Prozent des Nettoeinkommens
Wichtig ist nicht die genaue Zahl, sondern dass der Spartopf fest eingeplant ist.
Mit hohem Einkommen ist es oft sinnvoll, mehr als 20 % zu sparen. Die Bedürfnisse wachsen nicht im gleichen Maß mit wie das Gehalt. Eine Gehaltserhöhung, die zur Hälfte in den Spartopf geht, merkst du im Alltag kaum, beim Vermögen aber deutlich.
So setzt du die Regel in der Praxis um
So fließt dein Gehalt mit der Regel
Am Gehaltstag verteilen Daueraufträge das Geld automatisch, Beispiel mit 2.400 € netto
Einmal im Monat zehn Minuten prüfen reicht: Hat das Wunschbudget gereicht, muss ein Topf angepasst werden?
Getrennte Konten sind der wichtigste Hebel. Wenn alles auf einem Konto liegt, siehst du nie, wie viel vom Wunschbudget noch übrig ist. Viele Onlinebanken bieten dafür kostenlose Unterkonten an, eine Übersicht findest du im Girokonto-Vergleich. Wie du dein Einkommen auf Töpfe verteilst und dafür Daueraufträge planst, zeigt dir der Cashflow-Rechner.
Was tun, wenn die Bedürfnisse mehr als 50 % kosten?
- Feste Kosten prüfen: Handy, Strom, Versicherungen und Girokonto lassen sich oft günstiger haben, ohne dass du auf etwas verzichtest.
- Wünsche vorübergehend kürzen: 20 statt 30 % für ein paar Monate, bis der Notgroschen steht.
- Einnahmen erhöhen: Gehaltsverhandlung, Steuererklärung oder ein Nebenverdienst bringen oft mehr als Sparen am Kaffee.
- Mit einer Variante starten: 60-30-10 oder 70-20-10 sind besser als gar kein Plan.
Stärken und Grenzen der Regel
- einfach zu verstehen, in einer Stunde eingerichtet
- kein Aufschreiben jeder Ausgabe nötig
- Sparen ist fest eingeplant statt Restgröße
- erlaubt bewusst Geld für schöne Dinge
- Grenze zwischen Bedürfnis und Wunsch ist Ansichtssache
- bei hoher Miete und kleinem Einkommen oft nicht erreichbar
- bei schwankendem Einkommen schwer einzuhalten
- sagt nichts darüber, wie du das Ersparte anlegst
Bei unregelmäßigem Einkommen, etwa als Selbstständiger, rechnest du mit einem vorsichtigen Durchschnittsmonat und legst alles darüber direkt in den Spartopf. Wenn du lieber jede Ausgabe genau kennen willst, ist ein Haushaltsbuch die bessere Wahl. Viele kombinieren beides: drei Töpfe für den Alltag und ein paar Monate im Jahr ein genaues Haushaltsbuch zur Kontrolle.
Häufige Fragen zur 50-30-20-Regel
Rechne ich mit Brutto oder Netto?
Immer mit dem Nettoeinkommen, also dem Betrag, der tatsächlich auf deinem Konto ankommt. Steuern und Sozialabgaben sind bei der Regel schon abgezogen.
Gehören Kreditraten zu den Bedürfnissen oder zum Sparen?
Die vereinbarte Mindestrate zählt zu den Bedürfnissen, weil du sie zahlen musst. Alles, was du zusätzlich tilgst, zählt zum Spartopf. Bei einer Baufinanzierung gilt die Rate wie eine Miete als Bedürfnis.
Zählen Versicherungen zu den Bedürfnissen?
Die wichtigen schon: Kranken-, Haftpflicht-, Kfz- und gegebenenfalls Berufsunfähigkeitsversicherung. Zusatzversicherungen wie eine Handy- oder Reisegepäckversicherung gehören eher zu den Wünschen.
Was mache ich mit Weihnachts- und Urlaubsgeld?
Entweder teilst du es auf zwölf Monate auf und rechnest es ins Netto ein, oder du gibst es komplett in den Spartopf. Die zweite Variante ist der schnellste Weg zum Notgroschen.
Funktioniert die Regel auch für Paare?
Ja. Rechnet mit dem gemeinsamen Netto und den gemeinsamen Kosten. Viele Paare richten ein Gemeinschaftskonto für die Bedürfnisse ein und behalten das Wunschbudget getrennt, damit niemand über die Ausgaben des anderen diskutieren muss.
Stand: 04.11.2026. Quellen: Elizabeth Warren und Amelia Warren Tyagi, „All Your Worth“ (2005), Statistisches Bundesamt (Laufende Wirtschaftsrechnungen 2024, Konsumausgaben nach Einkommen, Sparquote 2025).